
Pourquoi acheter des actions : ce qu’il faut savoir avant de se lancer
Pourquoi acheter des actions plutôt que laisser dormir son épargne ? Risques, montant de départ et erreur classique des débutants.
 Paul LefevreJournaliste
5 min de lecture
Dans cet article5 parties
- Pourquoi acheter des actions attire de plus en plus de monde au pays de Léon
- Ce que ça change vraiment par rapport au livret classique
- L’erreur que font beaucoup de débutants en bourse
- Combien faut-il pour commencer, et avec quel risque
- Une alternative locale : miser sur ce qui se passe près de chez soi
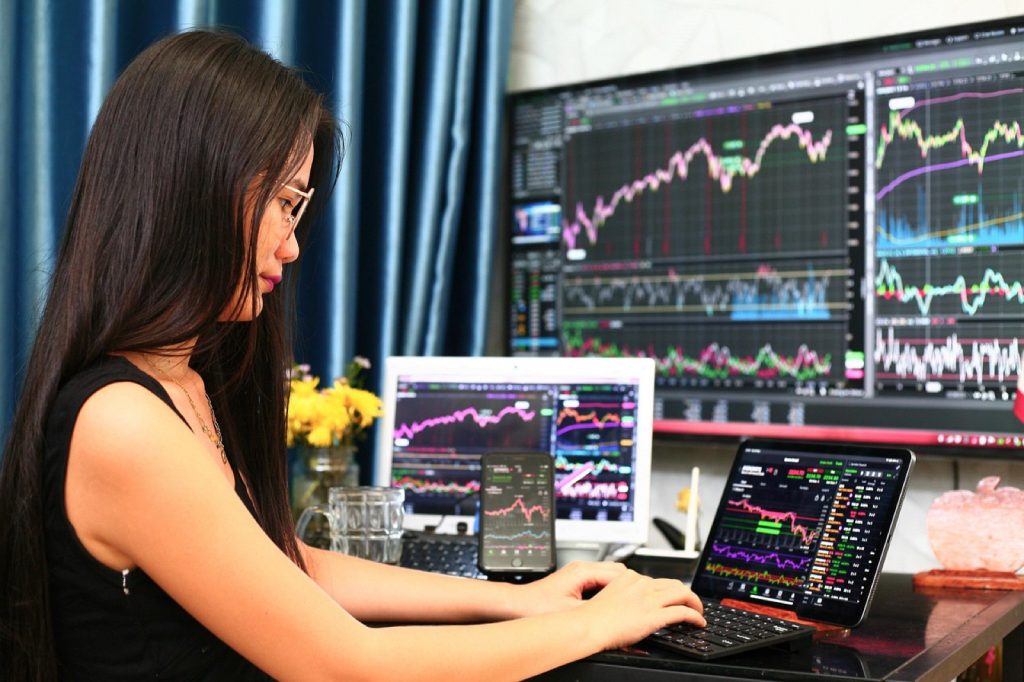
Dans le quartier, on connaît tous quelqu’un qui a sorti son épargne du livret A pour la mettre en bourse. Pas une fortune, souvent 2 000 ou 3 000 euros. Et presque toujours avec la même question au départ : pourquoi acheter des actions plutôt que de laisser dormir cet argent à 3 % ?
La réponse tient en une phrase, mais elle mérite d’être détaillée, parce qu’elle change une habitude ancrée depuis des générations au pays de Léon. D’ailleurs, du côté des initiatives locales, on retrouve la même logique de collectif plutôt que d’isolement : regardez des vêtements fabriqués près de chez vous, c’est le même esprit de proximité appliqué à l’habillement.
Pourquoi acheter des actions attire de plus en plus de monde au pays de Léon
Dans les associations de quartier à Saint-Pol, on en parle désormais ouvertement, là où le sujet restait tabou il y a dix ans. Les taux de rendement des livrets réglementés ont baissé, l’inflation a grignoté le pouvoir d’achat, et beaucoup de familles cherchent une solution qui ne les oblige pas à tout miser sur l’immobilier.
Acheter des actions, c’est devenir propriétaire d’une toute petite part d’une entreprise. Vous touchez une partie des bénéfices si elle en fait, vous perdez si elle en perd. Rien de magique là-dedans, juste un pari sur la durée.
Ce qui frappe, dans les groupes d’entraide financière qui se créent localement, c’est l’envie de comprendre avant d’agir. Les gens ne veulent plus suivre une mode aveuglément. Ils veulent savoir ce qu’ils font de leur argent.
Ce que ça change vraiment par rapport au livret classique
Un livret A protège le capital. Rien ne peut vous faire perdre ce que vous y déposez. En échange de cette sécurité, le rendement reste modeste, et il suit rarement l’inflation sur le long terme.
Les actions, elles, ne garantissent rien. Sur dix ans, le marché boursier français a historiquement progressé davantage qu’un livret réglementé. Mais sur un an, deux ans, la valeur peut chuter de 20 % sans prévenir.
C’est là que je trancherais clairement : si vous avez besoin de cet argent dans les douze mois qui viennent, n’y touchez pas. La bourse se pense sur cinq, dix, quinze ans. Pas sur une saison.
 À lire aussiFormer un groupe de voisins solidaires en 7 étapesLire le dossier ↗
L’erreur que font beaucoup de débutants en bourse
L’erreur classique, je la vois revenir sans cesse dans les récits qu’on me rapporte : vouloir tout mettre d’un coup sur une seule entreprise qui fait parler d’elle. Une marque connue, un titre qui a doublé en six mois, et on y va sans réfléchir.
Le problème, c’est que ce titre peut tout aussi bien perdre la moitié de sa valeur l’année suivante. Les fortunes individuelles qui reposent sur un seul pari finissent presque toujours mal.
La solution qui marche, et qui marche parce qu’elle est simple, c’est de répartir l’épargne sur plusieurs entreprises, voire plusieurs secteurs, via ce qu’on appelle un fonds indiciel. On ne mise plus sur une seule carte, on mise sur l’ensemble du jeu.
Pourquoi acheter des actions : l’intérêt du sujet au pays de Léon
Combien faut-il pour commencer, et avec quel risque
On peut ouvrir un compte titres ou un PEA avec quelques dizaines d’euros chez certains courtiers. Pas besoin d’un capital de départ conséquent pour tester.
Mais commencer petit ne veut pas dire commencer sans réfléchir. Avant toute chose, il faut avoir une épargne de précaution de côté, l’équivalent de trois à six mois de dépenses, sur un support sans risque. La bourse vient après, pas avant.
Sur le papier, l’idée séduit tout de suite. Dans les faits, il faut regarder d’un peu plus près ce que vous êtes prêt à perdre sans que ça change votre vie. C’est la seule vraie question à se poser avant de verser le premier euro.
Une alternative locale : miser sur ce qui se passe près de chez soi
Tout le monde n’a pas envie de suivre les cours de la bourse chaque semaine. Et c’est tout à fait légitime. Dans le pays de Léon, d’autres formes de solidarité existent pour faire fructifier ou protéger ce qu’on a, sans passer par les marchés financiers.
Pensez par exemple à bien anticiper une succession familiale, ou à vérifier ce à quoi vous avez droit en consultant les aides sociales disponibles localement. Ce sont des leviers souvent sous-utilisés, alors que les actions, elles, demandent du temps et un minimum d’appétit pour le risque.
Mon avis, après avoir vu passer plusieurs parcours de voisins qui s’y sont essayés : commencez petit, restez informé, et n’investissez jamais plus que ce que vous pouvez voir fondre sans perdre le sommeil. C’est la seule règle qui tienne vraiment, sur la durée.
Faut-il un diplôme de finance pour acheter des actions ?
Non. N’importe qui peut ouvrir un compte titres ou un PEA en ligne. Ce qui compte, c’est de comprendre ce qu’on achète, pas d’avoir un diplôme.
Peut-on perdre tout son argent en bourse ?
Si vous misez tout sur une seule entreprise, oui, c’est possible. En répartissant sur plusieurs secteurs via un fonds indiciel, le risque de tout perdre devient très faible, même si la valeur peut baisser temporairement.
Cet article vous a aidé ?
Une question sur ce dossier ?
Une situation particulière, une information à corriger ou à compléter : la rédaction lit tous les messages.
Écrire à la rédaction
Ce qu’on lit en Léon
- 1
 Pays de LéonMobilités et transports à Saint-Pol-de-Léon
- 2
 FamilleModèles d’actes de partage pour biens familiaux
- 3
 SociétéNe laissez pas filer 100 euros : êtes-vous éligible au chèque carburant ?
- 4
 SociétéCarburants : Ségolène Royal fixe un objectif, mais à quel prix pour les automobilistes ?
- 5
 ActualitéL’illettrisme à Saint-Pol-de-Léon : un fléau souvent ignoré qui mérite votre attention
Réagir à ce dossier