
Pourquoi acheter des bons du Trésor plutôt que tout dépenser ?
Bons du Trésor : un rendement connu à l'avance, sans surprise. Pourquoi et comment les habitants du pays de Léon s'y intéressent de plus en plus.
 Paul LefevreJournaliste
5 min de lecture
Dans cet article6 parties
Du côté des associations familiales du pays de Léon, on entend souvent la même remarque : « on a mis un peu d’argent de côté, mais on ne sait pas quoi en faire ». Entre le livret qui ne rapporte presque rien et les placements qu’on ne comprend pas, beaucoup finissent par tout laisser dormir sur un compte courant. Et c’est là qu’une question revient, posée presque toujours de la même façon : pourquoi acheter des bons du trésor plutôt que de dépenser au jour le jour, ou de laisser l’argent sans rien en faire ?
Avant de répondre, un détail qui compte : la même logique d’épargne prudente guide d’autres choix du quotidien, comme privilégier les vêtements fabriqués en France plutôt que le premier prix qui s’use en une saison. Dans les deux cas, on préfère ce qui dure à ce qui brille un moment.
Un bon du Trésor, c’est quoi concrètement ?
Un bon du Trésor, c’est un prêt que vous faites à l’État français, sur une durée fixée à l’avance, contre un intérêt versé à l’échéance. On ne parle pas ici d’un produit exotique vendu par une banque en ligne. C’est l’État qui emprunte, et vous qui lui prêtez une petite somme, pour quelques mois ou quelques années.
Concrètement, on y accède aujourd’hui par un compte-titres, chez la plupart des banques ou via certaines plateformes en ligne. Le montant d’entrée a longtemps dissuadé les petits épargnants, mais les offres se sont multipliées ces dernières années pour permettre d’investir des sommes plus modestes.
Pourquoi acheter des bons du Trésor plutôt qu’un livret classique
C’est la question qui revient le plus souvent dans les permanences sociales du coin. La réponse tient en une phrase : le taux proposé par un bon du Trésor dépasse régulièrement celui d’un livret réglementé, surtout sur les durées de 2 à 5 ans. Le livret, lui, garde l’avantage de la disponibilité immédiate.
Je ne conseillerais jamais à quelqu’un de mettre toute son épargne de précaution sur un bon du Trésor. L’argent y est bloqué jusqu’à l’échéance, sauf à le revendre avant terme, avec un risque de perte sur le capital. L’erreur classique, c’est de confondre épargne disponible et épargne de rendement. On garde la première sur un livret, on place la seconde, celle qu’on ne touchera pas avant deux ou trois ans, sur un bon du Trésor.
Bons du Trésor : une recherche en hausse
recherches mensuelles en France sur « pourquoi acheter des bons du trésor »
Un signe simple : de plus en plus de particuliers se renseignent avant de se décider, plutôt que de suivre un conseil entendu au comptoir.
Le risque existe-t-il vraiment ?
Oui, et il faut le dire clairement, parce que personne ne le fait assez. Le risque principal n’est pas que l’État ne vous rembourse pas : la France honore ses emprunts. Le vrai risque, c’est de revendre son bon avant l’échéance, dans un contexte où les taux ont monté depuis l’achat. Dans ce cas, le prix de revente baisse, et vous pouvez perdre une partie du capital placé.
Tant qu’on garde le bon jusqu’à son terme, ce risque n’existe pas : on récupère le capital et l’intérêt promis au départ. C’est pour ça qu’on ne place sur ce support que de l’argent dont on est sûr de ne pas avoir besoin avant la date fixée.
 À lire aussiGuide pour monter une livraison solidaire de courses à domicileLire le dossier ↗
Petite épargne, grandes décisions : consommer autrement au quotidien
Dans le quartier, j’ai vu plusieurs familles adopter la même méthode sans jamais se concerter : elles mettent de côté une petite somme chaque mois, et elles la font fructifier au lieu de la laisser filer sur des achats impulsifs. Ce n’est pas une question de revenu élevé. C’est une question de discipline simple à tenir.
Cette logique rejoint d’ailleurs des réflexions plus larges sur la façon de dépenser son budget, notamment quand des aides existent et qu’elles sont trop peu connues. Pour les familles qui cherchent à mieux répartir leurs ressources, il peut être utile de consulter les dispositifs présentés sur les aides sociales accessibles localement avant de décider où placer le reste.
Un bon du Trésor n’a rien d’un placement miracle qui doublerait votre épargne en un an. Si quelqu’un vous le présente ainsi, méfiez-vous : ce n’est jamais le discours d’un professionnel sérieux.
Ce que ça change pour un budget de famille
Pour une famille qui prépare une succession, qui anticipe des études ou un projet à cinq ans, le bon du Trésor rend un service précis : il fixe un rendement connu à l’avance, sans surprise. On sait, le jour de l’achat, exactement ce qu’on touchera à l’échéance.
C’est différent d’un placement en actions, où tout dépend du marché. Ici, pas de suspense : on signe, on attend, on récupère. Pour une famille qui réfléchit à la transmission d’un patrimoine, cette prévisibilité compte souvent plus que le rendement lui-même. Sur ce sujet, les questions de succession et de transmission familiale méritent d’ailleurs d’être anticipées bien avant qu’elles ne se posent.
Dernier conseil, celui que je donnerais en priorité : commencez petit. Un bon du Trésor sur une petite somme, celle que vous êtes certain de ne pas toucher avant deux ans, vaut mieux qu’une grande somme engagée trop vite et regrettée six mois plus tard.
Questions fréquentes
Peut-on perdre tout son argent avec un bon du Trésor ?
Non, tant que vous le gardez jusqu’à l’échéance. Le risque de perte concerne seulement une revente anticipée, si les taux ont monté entre-temps.
Faut-il beaucoup d’argent pour commencer ?
Non. Les montants d’entrée ont baissé ces dernières années grâce aux plateformes en ligne, ce qui permet d’y accéder avec une épargne modeste.
Un bon du Trésor remplace-t-il un livret d’épargne ?
Non, les deux ont des rôles différents. Le livret reste disponible immédiatement, le bon du Trésor sert pour l’argent qu’on ne touche pas avant plusieurs mois ou années.
Cet article vous a aidé ?
Une question sur ce dossier ?
Une situation particulière, une information à corriger ou à compléter : la rédaction lit tous les messages.
Écrire à la rédaction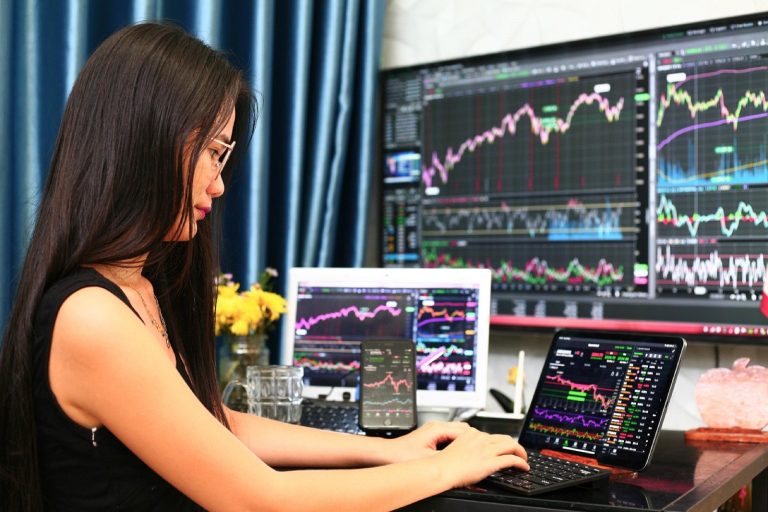
Ce qu’on lit en Léon
- 1
 FamilleCouple : repérer les petits signes qui usent la relation au quotidien
- 2
 Maison & JardinSculpture personnalisée : les bonnes questions avant de commander
- 3
 Pays de LéonMobilités et transports à Saint-Pol-de-Léon
- 4
 Pays de LéonFaire garder son chien ou son chat dans le Léon, sans aller loin
- 5
 SociétéNe laissez pas filer 100 euros : êtes-vous éligible au chèque carburant ?
Réagir à ce dossier